Me llega un informe cada pocas semanas: una curva verde que sube de izquierda a derecha y, en una esquina, dos cifras que lo resumen todo. «Rentabilidad: 42 %. Drawdown máximo: 9 %.» Lo primero que hago es pedir el extracto diario del bróker, porque esa segunda cifra es la más fácil de maquillar y casi nunca hace falta mentir para bajarla. Aquí tienes lo que compruebo yo, con las cuentas hechas.
Qué es el drawdown máximo y por qué no es «lo que he perdido»
El drawdown mide cuánto ha caído una cuenta desde su punto más alto hasta el punto más bajo que viene después, antes de marcar un máximo nuevo. El drawdown máximo es el peor de todos los que ha sufrido esa cuenta en el periodo que estás mirando.
La diferencia con «lo que he perdido» se ve con una serie corta. Una cuenta abre con 10.000 euros en enero, sube hasta 14.000, cae hasta 9.800, tarda más de un año en volver a ese máximo y sigue hasta 16.000, vuelve a caer hasta 12.800 y ahí termina el historial, dos años después.
Mirando el saldo final dirás que has ganado 2.800 euros; mirando el peor momento contra lo que ingresaste, que llegaste a estar un 2 % por debajo. Las dos son ciertas y las dos esconden lo mismo. La primera caída fue de 14.000 a 9.800: 4.200 euros, un 30 % del pico. La segunda, de 16.000 a 12.800: 3.200 euros, un 20 %. La caída máxima del historial es el 30 %, no el 2 %.
Que se mida desde el pico no es un tecnicismo: el pico es el dinero que llegaste a tener y con el que ya contabas. Desde ahí duele, y desde ahí decide cerrar la gente.
La cuenta incómoda: caer un 30 % y subir un 30 % no se cancelan
Para volver de 9.800 a 14.000 no basta con ganar otro 30 %: 9.800 × 1,30 = 12.740, y todavía faltan 1.260 euros. Lo que necesitas es 14.000 ÷ 9.800 = 1,4286, o sea, un 42,9 %.
La fórmula cabe en una línea: 1 dividido entre (1 menos la caída), menos 1. Con cuatro pares memorizados vas servido: un 10 % exige recuperar un 11,1 %; un 20 %, un 25 %; un 30 %, un 42,9 %; un 50 %, un 100 % exacto.
De ahí sale lo que respondo a quien quiere subir el tamaño de sus posiciones: doblarlo dobla, a grandes rasgos, la caída, del 30 % al 60 %, pero la recuperación no se dobla, pasa del 42,9 % al 150 %. Más del triple de esfuerzo por el doble de riesgo.
Y en euros, que es como se vive: ese 30 % son los 4.200 de la cuenta del ejemplo. Si aportas 300 al mes, la caída se ha llevado catorce meses enteros de aportaciones.
Cómo calcular el drawdown máximo de tu cuenta en una tarde
No hace falta software de pago: descarga del bróker el valor diario y monta cuatro columnas.
Fecha, saldo del día y máximo acumulado, que es el mayor saldo visto desde la primera fila hasta la actual (en la hoja, un máximo de rango con la primera celda anclada). La cuarta columna es el drawdown del día: saldo dividido entre máximo acumulado, menos 1. El valor más negativo de esa columna es tu drawdown máximo, y la fecha de al lado dice qué día pasó.
Dos avisos que invalidan el cálculo. Descuenta ingresos y retiradas: si metiste 2.000 euros un martes el salto no es un beneficio, y si sacaste 2.000 para Hacienda la bajada no es una caída del sistema. Y valora a mercado las posiciones abiertas: una cuenta que nunca cierra lo que pierde tiene un drawdown realizado de cero y un agujero abierto debajo.
El truco de la frecuencia: por qué un historial mensual enseña menos caída
El invierno pasado verifiqué la cuenta de un gestor de futuros que quería levantar dinero entre conocidos. Me recibió en un despacho alquilado por horas, con la persiana a media altura y un café de máquina en vaso de plástico que se quedó frío sin que ninguno de los dos lo tocara. Su informe decía 42 % de rentabilidad y 9 % de caída máxima. Le pedí el CSV del bróker con el valor diario y tardó dos días en mandármelo.
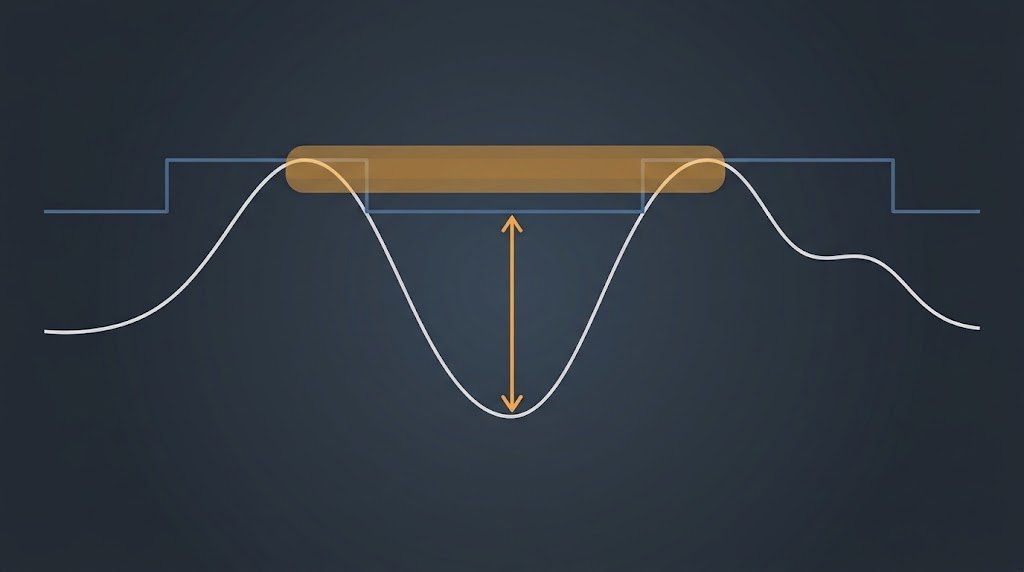
Al cruzar las dos series, ese 9 % se convirtió en un 31 %. Su peor día fue el 21 de abril y para el 30 ya había recuperado buena parte: con cierres de mes, el agujero no existía. No me engañaba: había calculado su caída con los doce números de la web del bróker. Cuando se lo enseñé se quedó callado y dijo: «entonces lo que yo pasé en abril no sale en ningún sitio». Exacto. Y era justo lo que sus inversores tenían que ver.
El mismo efecto, sobre la serie del ejemplo: pico de 14.000 el 12 de marzo, mínimo de 9.800 el 8 de abril, un 30 % medido día a día. Pero si el cierre del 31 de marzo fue de 13.000 y el del 30 de abril de 11.200, quien solo tenga los doce cierres de mes ve bajar la cuenta de 13.000 a 11.200: (13.000 − 11.200) ÷ 13.000 = 13,85 %. El mismo desplome, menos de la mitad de profundidad, por mirarlo cada treinta días.
La regla no tiene excepciones: cuantos menos puntos tenga la serie, más pequeña sale la caída. Nunca al revés. Por eso mi primera pregunta ante un informe no es cuánto cayó, sino cada cuánto está medido.
El dato que casi nadie pone: cuánto tiempo estuviste bajo el agua
La cuenta del ejemplo tocó su pico de 14.000 el 12 de marzo y no volvió a verlo hasta el 12 de mayo del año siguiente: catorce meses bajo el agua. Un 30 % que dura tres semanas se aguanta apretando los dientes; ese mismo 30 % estirado catorce meses es el que hace abandonar en el peor punto y, por lo que veo, muchas veces a pocas semanas de la recuperación.
Por eso comparo con tres números, no con uno: profundidad, meses hasta recuperar el pico y rentabilidad anual. Un sistema que gana un 30 % al año con un 40 % de caída da 0,75 de rentabilidad por punto de caída; otro que gana un 12 % con un 8 % da 1,5, el doble, y con ese sí se convive.
Un aviso de calibración: el drawdown máximo de un historial de seis meses no es un techo, es un suelo: dice cuánto ha caído esa cuenta hasta hoy, no cuánto puede caer. Presentarlo como un límite garantizado es el error más caro que veo en mi trabajo.
Preguntas frecuentes
¿Un drawdown máximo del 30 % es mucho? Depende de la rentabilidad que lo acompañe y, sobre todo, de lo que aguantes tú. Mi regla práctica: divide entre dos la caída que alguien dice tolerar, porque la tolerancia declarada en un cuestionario y la real con el dinero cayendo no son la misma. Si dices aguantar un 30 %, planifica como si tu límite fuera el 15 %.
¿La caída máxima y el riesgo de ruina son lo mismo? No. La caída máxima es reversible; la ruina es el punto desde el que ya no se vuelve con matemáticas razonables. Mira la escala: un 50 % exige recuperar un 100 %, pero un 90 % exige un 900 %, porque hay que multiplicar por diez lo que queda. Ahí está la frontera entre lo que se arregla operando y lo que solo se arregla con dinero nuevo.
¿Cómo comparo dos carteras de tamaño distinto? En porcentaje sobre el pico, nunca en euros: 5.000 euros de caída no dicen nada si no sabes sobre cuánto. Y exige tres cosas iguales: misma frecuencia, mismo periodo y mismo trato de ingresos y retiradas. Si una serie es diaria y la otra mensual, no comparas dos sistemas: comparas dos maneras de medir.
Puntos clave
- El drawdown máximo se mide desde el pico anterior, no desde lo que ingresaste: subir de 10.000 a 14.000 y caer a 9.800 es un 30 %, no un 2 %.
- Recuperar no es simétrico: 1 entre (1 menos la caída), menos 1. Un 30 % exige un 42,9 %; un 50 %, un 100 %; un 90 %, un 900 %.
- Se calcula con cuatro columnas: fecha, saldo, máximo acumulado y saldo entre máximo acumulado menos 1.
- Cuantos menos puntos tenga la serie, menor sale la caída: un desplome del 30 % diario se queda en 13,85 % con cierres de mes.
- Pide la duración: catorce meses bajo el agua expulsan a más gente que la profundidad.