La rentabilidad anualizada no es la ganancia total dividida entre los años. Es la tasa constante que, repetida año tras año, llevaría tu capital inicial hasta el final. Suena a matiz de contable y es justo lo que separa comparar dos inversiones de engañarte con ellas.
Qué es la rentabilidad anualizada y qué no es
Inviertes 10.000 € y tres años después tienes 13.310 €. Has ganado un 33,1 % en total y la división rápida da 11,03 % al año. La cifra correcta es 10 %: un 10 % sobre 10.000 son 11.000; un 10 % sobre 11.000 son 12.100; y un 10 % sobre 12.100 son 13.310. El interés compuesto trabaja sobre lo ya ganado, así que repartir la ganancia total entre los años siempre infla el resultado.
La fórmula es el capital final entre el inicial, elevado a uno partido por el número de años, menos uno. En una hoja de cálculo, =(13310/10000)^(1/3)-1. Reviso resultados ajenos cada semana y esa división mal hecha aparece con una regularidad que ya no me sorprende: sale un número más alto, nadie lo comprueba y así viaja de folleto en folleto.
Tu dinero no gana lo mismo que el fondo
Hay dos rentabilidades y las dos son ciertas. La que publica un fondo está ponderada por tiempo: mide al producto, como si hubieras estado dentro todo el periodo con el mismo importe. La de tu cuenta está ponderada por el dinero y depende de cuándo entró cada euro.
Supón que el fondo sube un 10 % en el año, pero tú tenías 1.000 € desde enero y metiste otros 9.000 € en noviembre, con la subida ya hecha. El fondo ha logrado su 10 %; tu saldo, casi nada. Una cifra juzga al gestor y la otra te juzga a ti. Cuando alguien te enseñe un resultado, pregunta cuál de las dos estás mirando.
Las dos maneras de inflar la cifra
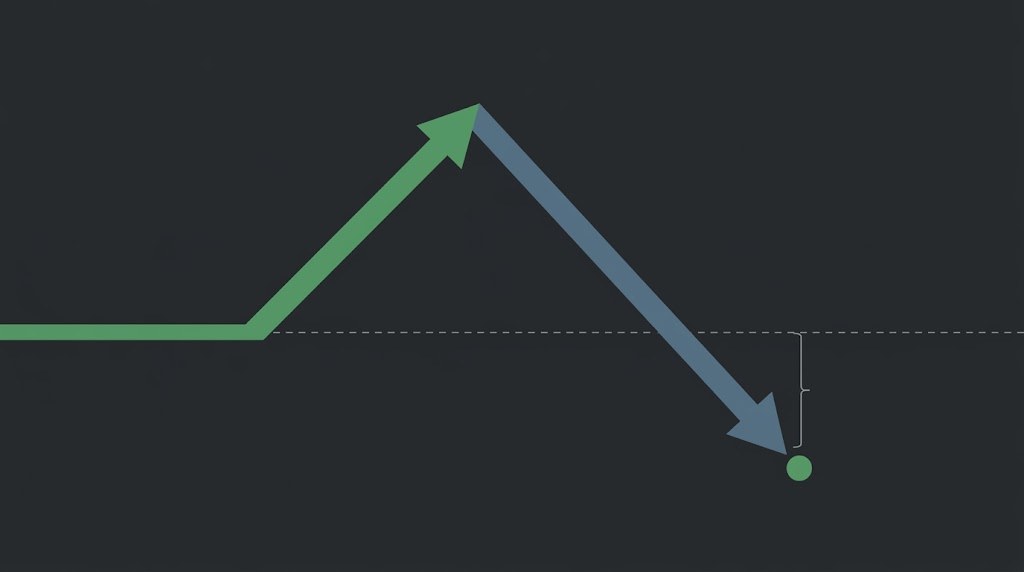
La primera es promediar porcentajes. Un año +50 %, el siguiente -50 %: la media aritmética da 0 % y la sensación de haber quedado en tablas. Hazlo con dinero encima de la mesa: 10.000 € suben a 15.000 € y luego caen a 7.500 €. Has perdido un 25 %, y la tasa anual compuesta de esos dos años es -13,4 %, no cero. De ahí sale la asimetría que conviene tener grabada: una caída del 50 % exige una subida del 100 % solo para volver al punto de partida. Los porcentajes no se suman ni se promedian, se multiplican.
La segunda es anualizar un tramo bueno. Un +4 % mensual anunciado como «un 60 % anualizado» es aritmética correcta y estadística tramposa: 1,04 elevado a doce da 1,60, sí, pero proyecta un mes concreto sobre otros once que no han ocurrido. Ante cualquier cifra anualizada, pregunta sobre cuántos años se ha calculado. Tres meses no son datos, son una anécdota con decimales.
Neto, siempre neto
Antes de restar nada, mira de dónde sale la cifra. La de la ficha de un fondo ya lleva descontados sus gastos corrientes —gestión, depositaría, operativa interna—, porque se calcula sobre el valor liquidativo. La de una captura, o la que calculas tú sobre tu propio capital, no lleva descontado nada. Restar dos veces la comisión de gestión es un error tan frecuente como no restarla ninguna.
Lo que casi nunca está dentro es el peaje de tu intermediario: custodia, suscripción y reembolso, cambio de divisa. Sigo con el 10 % del ejemplo y pongo un 1,5 % anual por ese concepto. Es un supuesto mío para enseñar la mecánica; tu número está en tu contrato, no en este artículo.
| De la ficha al bolsillo | Supuesto del ejemplo | Anualizada que queda |
|---|---|---|
| Rentabilidad de la ficha. | Ya neta de los gastos corrientes del fondo. | 10,0 % |
| Menos el peaje de tu intermediario. | 1,5 % anual: custodia, suscripción y reembolso, cambio de divisa. | 8,4 % |
| Menos la inflación del periodo. | 3 % anual. | 5,2 % |
| Menos la fiscalidad. | Solo al vender y según tu caso. | Por determinar. |
Los descuentos también se multiplican, no se restan: 1,10 entre 1,015 y luego entre 1,03 deja 1,052, es decir, un 5,2 %. Del 10 % de la ficha al 5,2 % real se pierde casi la mitad del camino, y se pierde en sitios que nadie escribe en grande.
El límite: la rentabilidad anualizada no cuenta el camino
Dos fondos con un 8 % anualizado a diez años pueden ser productos muy distintos. Si uno cayó un 15 % en su peor momento y el otro un 45 %, el segundo solo entregó ese 8 % a quien no vendió con la cuenta por la mitad; eso ya no es una propiedad del fondo, es una condición sobre tu estómago. Pon siempre la caída máxima al lado del número: aislada, una rentabilidad anualizada describe los dos extremos y se salta todo lo que pasó entre medias.
Preguntas frecuentes
¿Cuántos años hacen falta para que la cifra signifique algo? Al menos un ciclo completo de mercado, con un periodo malo dentro. Por debajo de tres años estás mirando una foto del calendario que han elegido enseñarte.
¿Es lo mismo que la TAE? No. La TAE es una medida estandarizada para productos con condiciones pactadas de antemano, como un depósito o un préstamo, e incorpora los costes del contrato. La de una inversión es histórica y no promete nada hacia delante.
¿Sirve para comparar dos fondos? Solo si el periodo es exactamente el mismo, si las dos cifras están calculadas igual y si miras la caída máxima al lado. Con periodos distintos no comparas gestores, comparas calendarios.
¿Y si la cifra me la enseña una persona, no un folleto? Entonces la primera pregunta no es cuánto, sino dónde está el track record: cuenta verificada por un tercero, serie completa y sin tramos escondidos. Una rentabilidad anualizada sin una cuenta que la respalde no es un dato, es una afirmación.
Puntos clave
- Es una tasa compuesta, no la ganancia total dividida entre los años.
- Promediar porcentajes engaña: +50 % y -50 % dejan un -25 %, no un 0 %.
- Anualizar menos de tres años describe el periodo elegido, no la habilidad.
- Lo que gana el fondo y lo que gana tu dinero son dos números distintos y ambos ciertos.
- La ficha ya va neta de los gastos del fondo; tu intermediario, la inflación y Hacienda siguen sin restar.